Según la información recibida desde el IFCN; durante agosto, los mercados lácteos internacionales mostraron una tendencia a la baja en los precios de las principales materias primas lácteas. Así, el precio de la mantequilla retrocedió un 3,5%, el del queso un 4,3%, mientras que los precios de las leches en polvo se mantuvieron más estables. Este ajuste responde al aumento de la producción en Oceanía, que abastece al mercado global mientras la demanda se mantiene moderada.
Los compradores continúan cautelosos, respaldados por inventarios cómodos y la expectativa de mayor oferta en la nueva temporada. Sin embargo, los precios siguen siendo sensibles a factores como el clima y la calidad del forraje en las regiones exportadoras.
Evolución del indicador del precio mundial de la leche IFCN
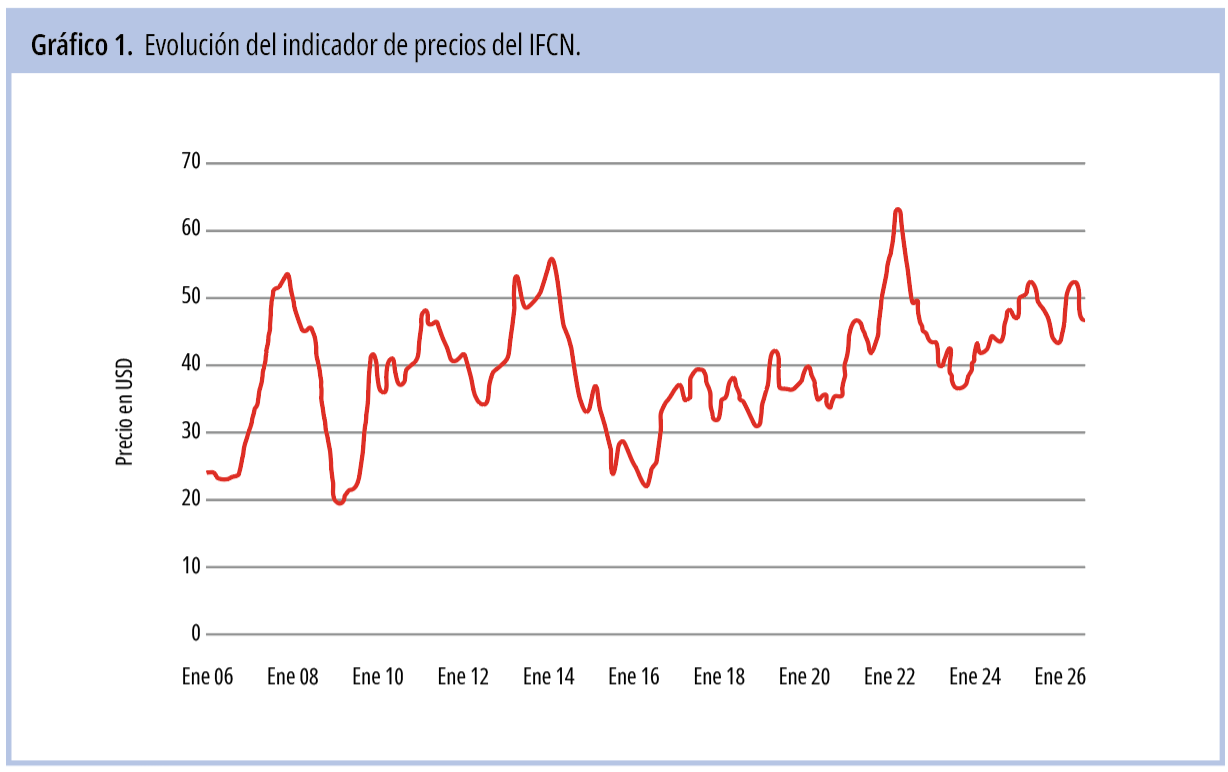
El mercado lácteo mundial sigue bien abastecido y los inventarios limitan los aumentos de precios, por ello el indicador IFCN situó el precio mundial de la leche en 46,8 USD/100 kg leche corregida por sólidos (LCS), una caída de un 2% con respecto a julio, manteniéndose la tendencia bajista que comenzó en mayo 2026 (Gráfico 1). Aunque la oferta mundial de leche sigue expandiéndose, pero como el ritmo del crecimiento se está desacelerando, creándose un entorno de precios más equilibrado.
En Europa, las olas de calor, la menor calidad de los componentes de la leche, las condiciones de forraje más pobres y los márgenes débiles de las explotaciones están reduciendo la señal de oferta, lo cual es favorable para los precios regionales de la leche y puede mantener los valores de la UE más firmes que en regiones en las que se observa un mayor crecimiento de producción.
En cambio, en Oceanía la temporada ha comenzado por encima del año pasado, pero el pronóstico más bajo de Fonterra y el riesgo de El Niño introducen mayor incertidumbre: la disponibilidad actual de suministro puede presionar los precios, mientras que las pérdidas de rendimiento relacionadas con el clima podrían volverse favorables más adelante en la temporada.
En EE. UU., el crecimiento de los rebaños y los mayores componentes continúan elevando la producción, aumentando la disponibilidad global y limitando el alza de los precios internacionales.
En general, las diferencias regionales de precios probablemente reflejen un balance más ajustado en la UE frente a una oferta más cómoda en EE. UU. y en Oceanía al inicio de temporada.
La demanda permanece tranquila, con compradores mostrando poca urgencia y confiando en inventarios existentes. Factores estacionales, incluido el período de vacaciones de verano, han contribuido a una actividad comercial más silenciosa y a volúmenes de compra reducidos. Aunque la demanda subyacente se mantiene estable, los participantes del mercado adoptan en gran medida un enfoque de espera y observación, lo que resulta en una actividad limitada en el mercado spot. A medida que la temporada de vacaciones llega a su fin y los programas de compra se reanudan, se espera que la actividad comercial aumente gradualmente.
En Japón, la producción doméstica de queso ha aumentado. Este cambio podría reducir la necesidad de volúmenes importados de queso y podría presionar la demanda de importación en los próximos meses.
En general, la débil demanda a corto plazo y los niveles cómodos de inventarios continúan equilibrando el impacto del crecimiento más lento de la oferta de leche en las principales regiones productoras.
Si bien se espera que el precio se mantenga entre los 45 y 47 USD/ 100 kg. hasta fin de año, el clima adverso, el vaciamiento de los stocks europeos y aumento de la demanda por productos grasos durante el otoño e invierno del hemisferio norte podrían impulsar a comienzos del 2027 un alza en el precio de la leche, revirtiendo así la caída que se observa desde mayo 2026.
Aumento en el precio mundial de los insumos
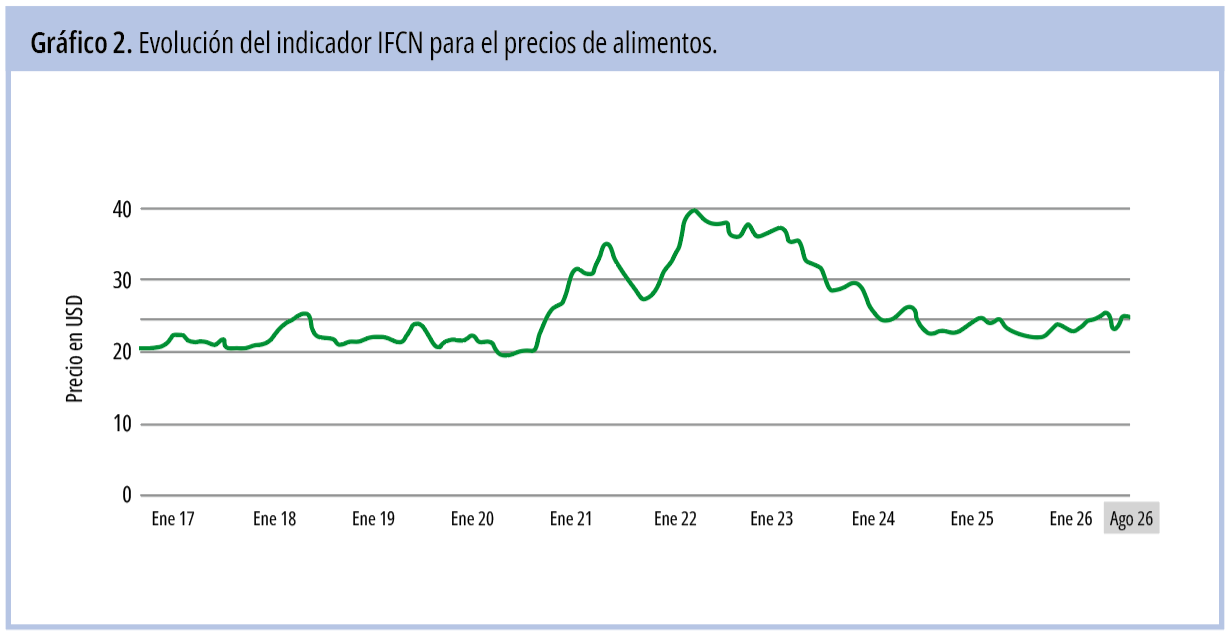
A nivel de producción primaria los márgenes siguen bajo presión. El indicador de precios de alimentos del IFCN subió un +0,4% en agosto, alcanzando 25 USD/100 kg. (Gráfico 2).
El alza en el valor de los insumos y los riesgos climáticos encarecen la alimentación, reduciendo la rentabilidad incluso en países donde el precio de la leche mejoró.
Así, para el maíz debido a los menores rendimientos observados en EE.UU., las condiciones de sequía en UE y los posibles riesgos climáticos asociados al fenómeno del Niño en America Latina, ase espera una reducción en su oferta. Lo que asociado a la fuerte demanda y preocupaciones por su disponibilidad sostienen sus precios.
En el caso de soya se mantiene una sólida oferta sostenida por buenos márgenes, fuerte demanda y la fuerte producción de los EE.UU. Sin embargo, los menores rendimientos y la reducción en la producción de harinas proteicas en Europa y Ucrania podrían limitar su disponibilidad.
Los precios a futuro recogen esta incertidumbre manteniéndose por sobre los 25 USD/100 kg. de alimento en la CME, mientras que en Europa superan los 34 USD/100 kg. reflejando la volatilidad del mercado causada por la guerra del Medio Oriente.
Como consecuencia de las olas de calor en el centro y este de Europa bajo la calidad y cantidad de pastos y cultivos, las cosechas adelantadas y mayores costos de alimentación podrían reducir la productividad lechera o aumentar los costos de los productores.
Perspectivas
Si bien, el mercado lácteo global se mantiene bien abastecido, con precios presionados por la oferta y una demanda cautelosa, el menor crecimiento de la producción, los riesgos climáticos, tensiones geopolíticas y el aumento de los costos de alimentación sugieren un escenario más equilibrado en los próximos meses, con precios de lácteos al alza, aunque con márgenes prediales aún ajustados.